Entre location nue et location meublée, le vrai point de bascule n’est pas seulement le loyer : c’est l’équilibre entre fiscalité, stabilité locative et charge de gestion. Sur le papier, le meublé peut rapporter plus et permettre une optimisation fiscale, mais en pratique il demande une organisation plus active et un calcul du coût complet, y compris à la revente.
En bref
- Si vous cherchez la stabilité et une gestion plus simple, la location nue (bail long, rotation plus faible) est souvent la plus confortable.
- Si votre priorité est le cash-flow et l’optimisation fiscale annuelle, la location meublée peut être plus performante, à condition de chiffrer mobilier, vacance et gestion.
- Si vous arbitriez surtout sur l’impôt, comparez micro et réel dans chaque régime : c’est souvent là que l’écart se crée ou disparaît.
- Si vous pensez revente, intégrez dès maintenant l’impact des amortissements en meublé au réel depuis 2025, car le gain annuel peut se payer à la sortie.
Ce qui change vraiment entre location nue et meublée (et ce que ça implique pour vous)
On confond souvent « meublé » avec « plus rentable ». La réalité est plus nuancée. La location nue correspond à un logement vide. La location meublée correspond à un logement équipé, immédiatement habitable. Ce détail de définition entraîne une cascade d’effets très concrets : type de bail, montant du dépôt de garantie, fiscalité, documents à produire, budget d’entretien, et fréquence de rotation des locataires.
Côté loyers, le meublé est souvent plus haut : +15 % à +20 %, avec des variations pouvant aller de +5 % à +30 % selon les villes. Dans certains cas (studios et colocations en zones étudiantes), l’écart peut monter jusqu’à +30 %. Côté rendements indicatifs, on voit des fourchettes de l’ordre de 4 % à 6 % en meublé (parfois 5 % à 7 % selon localisation) contre 2,5 % à 4 % en nu (parfois 4 % à 5 %). Des moyennes indicatives tournent autour de 4,8 % en meublé et 3,7 % en nu.
Mon expérience de terrain, c’est que l’écart se joue rarement sur une ligne. Le meublé peut afficher un loyer plus élevé, puis perdre une partie de son avantage si la vacance, le mobilier et la gestion prennent le dessus. La location nue, elle, peut sembler moins dynamique, puis devenir très solide sur la durée si vous sécurisez le locataire et maîtrisez les charges.
Bail, durée, préavis : choisir selon votre horizon et votre besoin de flexibilité
Avant d’arbitrer, posez une question simple : voulez-vous un bien qui tourne ou un bien qui se stabilise ? La réponse vous amène directement au bail, à la durée et au préavis. Et c’est souvent ici que tout se joue pour votre charge mentale.
Durée du bail : à quel rythme votre location va vivre ?
En location vide, le bail a une durée minimale de 3 ans (et 6 ans si le bailleur est une personne morale hors SCI familiale). En meublé classique, on est sur 1 an renouvelable. Il existe aussi un meublé étudiant sur 9 mois non reconductible, et un bail mobilité de 1 à 10 mois pensé pour des publics en mobilité.
Ces durées ne sont pas qu’un cadre juridique : elles déterminent votre quotidien. Un bail plus court peut signifier plus de changements, plus d’états des lieux, plus de remises en état ponctuelles, et une exigence plus forte sur l’organisation. À l’inverse, un bail long peut lisser l’effort, mais demande d’accepter un rythme plus lent si vous voulez repositionner le loyer ou récupérer le logement.
Un point d’attention utile : quand il s’agit de résidence principale, le critère est « au moins 8 mois par an ». En pratique, ce critère pèse sur le type de bail pertinent et sur votre stratégie d’occupation.
Préavis : qui peut sortir plus vite, et à quel coût indirect ?
Sur la flexibilité, les écarts sont nets. Le préavis bailleur est de 6 mois en location vide, contre 3 mois en meublé. Pour le locataire, c’est 3 mois en vide, avec une réduction à 1 mois en zone tendue ou cas particuliers, et 1 mois en meublé.
Ce poste mérite d’être isolé parce qu’il influe sur la vacance et sur votre confort d’usage. Le meublé donne davantage de souplesse pour reprendre le logement ou changer de stratégie, mais il peut aussi entraîner une rotation plus forte. Le vide favorise la stabilité, ce qui peut être un atout si vous visez un projet patrimonial régulier et « tenable » dans le temps.
Dépôt de garantie : trésorerie au démarrage et protection contre les remises en état
En vide, le dépôt de garantie est plafonné à 1 mois de loyer hors charges. En meublé (habitation ou étudiant), il est plafonné à 2 mois de loyer hors charges. Et en bail mobilité, le dépôt de garantie est interdit.
Ce n’est pas qu’un détail. Un dépôt plus élevé peut aider à absorber une remise en état, surtout quand du mobilier est en jeu. À l’inverse, un dépôt plus bas (ou absent) peut rendre le logement plus attractif pour certains profils, mais augmente votre besoin de marge de sécurité sur la trésorerie et le suivi.
Meublé : obligations matérielles et documents, le coût caché à anticiper
La location meublée a un avantage évident : un logement prêt à vivre se loue souvent plus facilement. Mais ce confort pour le locataire est une responsabilité pour le bailleur. Si vous choisissez le meublé, vous choisissez aussi un niveau d’exigence plus élevé sur la conformité, la preuve et l’entretien.
La checklist réglementaire des équipements : éviter la requalification
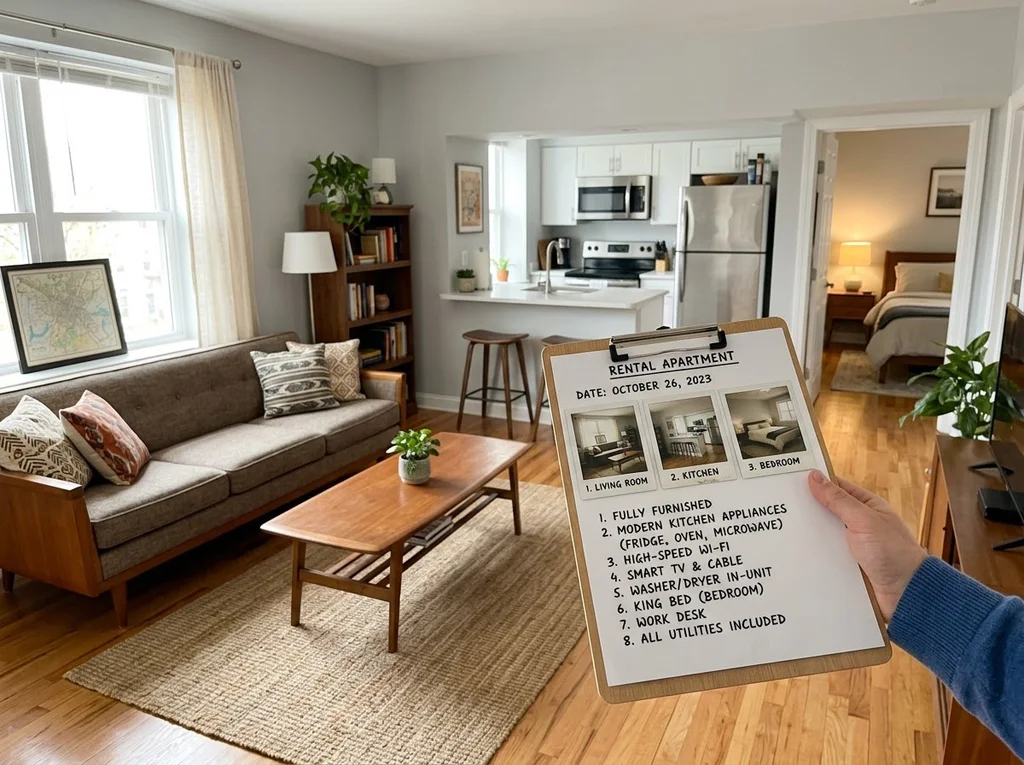
Un logement meublé doit respecter une liste d’équipements obligatoires. Il faut au minimum 11 équipements. Je conseille de raisonner comme un utilisateur : le locataire doit pouvoir arriver avec ses valises et vivre normalement, sans bricolage ni achats immédiats pour combler un manque évident.
- Literie complète : lit + couette ou couverture, volets ou rideaux dans les chambres
- Cuisine : plaques de cuisson, four ou micro-ondes, réfrigérateur avec compartiment congélation (température maximale -6°), vaisselle en nombre suffisant, ustensiles de cuisine
- Vie quotidienne : table, sièges, étagères ou placards de rangement, luminaires, matériel d’entretien ménager adapté
Dans un projet bien cadré, ce n’est pas la présence d’un meuble qui compte, c’est la cohérence d’ensemble : quantité, état, et logique « prêt à vivre ».
Inventaire et état des lieux : sécuriser sans se compliquer la vie
En meublé, l’inventaire et l’état détaillé du mobilier se font à l’entrée et à la sortie. Ils doivent être signés et annexés au bail. C’est votre filet de sécurité en cas de litige. Et c’est aussi ce qui vous permet de piloter la remise en état sans débat interminable.
Un point pratique à garder en tête : l’établissement de ces documents ne peut donner lieu qu’aux frais liés à l’état des lieux. Pour rester dans une gestion simple, je privilégie une description pièce par pièce, des photos datées, et une numérotation des équipements. Une fois en place, ce réflexe évite bien des mauvaises surprises.
Diagnostics : ce qui peut bloquer ou renchérir votre mise en location
Que vous louiez en nu ou en meublé, vous devez anticiper le dossier de diagnostic technique (DPE, risques, plomb, amiante, etc.). Certains points reviennent très souvent dans les projets : le CREP est obligatoire pour les logements construits avant 1949, et le diagnostic électrique est obligatoire si l’installation a plus de 15 ans.
Autre repère qui pèse sur la stratégie : le DPE avec une restriction pour les biens classés E à partir du 1er janvier 2034. Même si votre sujet du moment est « nu ou meublé », une contrainte technique peut changer l’équation budgétaire et réduire votre marge de sécurité.
Fiscalité : comparer micro et réel, et ne pas oublier l’effet revente
La fiscalité est souvent le déclencheur d’une location meublée. C’est compréhensible : en meublé, on déclare en BIC (LMNP ou LMP selon situation). En nu, on est en revenus fonciers. Mais la bonne approche n’est pas « meublé égale moins d’impôts ». La bonne approche, c’est : quel régime colle à mon niveau de charges, à mon TMI, et à mon horizon de détention.
Location nue : micro-foncier ou réel, une méthode simple
En nu, le micro-foncier s’applique si vos recettes sont sous 15 000 €, avec un abattement de 30 %. Le régime réel s’applique au-delà de 15 000 € ou sur option, et permet de déduire les charges réelles.
Le réel devient particulièrement intéressant si vous avez des charges significatives, car il ouvre la porte au déficit foncier, imputable sur le revenu global dans la limite de 10 700 € par an (hors intérêts d’emprunt). C’est typiquement un levier à regarder quand il y a des travaux et que vous raisonnez dans une logique de long terme.
Exemple chiffré en micro-foncier : avec un loyer de 1 000 €/mois (soit 12 000 €/an), la base après abattement de 30 % est de 8 400 €. Avec une TMI à 30 %, l’impôt est de 2 520 €, et les prélèvements sociaux de 1 562,40 €, soit un total de 4 082,40 €. Cet exemple a une vertu : il rend visible le poids de l’ensemble impôt + prélèvements sociaux, même sans parler de travaux.
Location meublée : micro-BIC ou réel avec amortissements
En meublé, vous avez deux grandes voies : micro-BIC ou régime réel. En micro-BIC, on retrouve un plafond de 77 700 € avec un abattement de 50 % (selon les cas mentionnés), et une autre configuration citée à 15 000 € avec 30 % d’abattement (selon les cas mentionnés). Un plafond de 83 600 € avec abattement de 50 % « à partir de la déclaration de 2026 ».
Au régime réel, l’intérêt est la déduction des charges et des amortissements (valeur du bien hors terrain, mobilier, équipements, travaux d’amélioration). C’est souvent ce qui rend le meublé séduisant dans une optique d’optimisation fiscale annuelle. Mais ce régime peut aussi amener des coûts spécifiques : comptabilité, expert-comptable, et CFE possible selon situation. Dans une logique de projet, je le formule simplement : le réel peut améliorer la performance, à condition d’accepter la gestion et de budgéter ce qui va avec.
Prélèvements sociaux : l’effet ciseaux avec votre tranche marginale
Les prélèvements sociaux pèsent dans les deux cas. Le taux historique est de 17,2 %. Un taux de 18,6 % est mentionné pour 2026 dans certains cas (location meublée non professionnelle sans cotisations sociales). Si vous avez une TMI élevée, l’addition peut devenir très lourde : un exemple de pression fiscale combine TMI 45 % et 18,6 % de prélèvements sociaux, soit 63,6 %. Ce chiffre n’est pas là pour faire peur, mais pour rappeler qu’on ne choisit pas un régime sans regarder l’ensemble.
Revente : depuis 2025, le meublé au réel change de visage
Beaucoup d’investisseurs comparent la fiscalité annuelle, puis découvrent trop tard la logique de sortie. En plus-value immobilière, on retrouve une taxation de 19 % d’impôt et 17,2 % de prélèvements sociaux, soit 36,2 % avant abattements. Les abattements de durée de détention existent côté impôt sur le revenu : 6 % par an de la 6e à la 21e année, 4 % la 22e, avec exonération d’IR après 22 ans. Côté prélèvements sociaux : 1,65 % par an de la 6e à la 21e, 1,60 % la 22e, puis 9 % par an de la 23e à la 30e, avec exonération totale après 30 ans.
Le changement majeur à intégrer : depuis la loi de finances 2025, en LMNP au réel, les amortissements pratiqués sont réintégrés dans le calcul de la plus-value lors de la revente. Autrement dit, le gain fiscal annuel doit être mis en regard de l’impact à la sortie. Dans la pratique, je conseille de décider en deux temps : d’abord la viabilité en exploitation (net-net), puis le scénario de détention et de revente.
Passer du nu au meublé : attention au déficit foncier
Si vous avez utilisé le déficit foncier en location nue, la bascule en meublé demande de la vigilance. Certains avantages peuvent être remis en cause si les délais ou règles ne sont pas respectés lors d’une transformation. Le bon réflexe, quand il y a des travaux et un changement de stratégie, c’est de valider la chronologie travaux, mise en location et déclaration avec un professionnel. Ce n’est pas de la prudence excessive, c’est une manière de protéger la cohérence globale du projet.
Rentabilité réelle : passer du « loyer » au « net-net » (et se comparer à budget égal)
Si vous ne deviez garder qu’une méthode, ce serait celle-ci : comparer rendement brut, net, net-net et trésorerie. Le net-net intègre ce qui, en pratique, fait basculer un projet : vacance locative, entretien, travaux, assurance, fiscalité, coût et renouvellement du mobilier, frais de gestion, et CFE potentielle en meublé.
Je me souviens d’un propriétaire qui ne jurait que par « +60 euros par mois » en meublé. Après avoir posé noir sur blanc la vacance, les petites réparations et le remplacement du matelas, son avantage s’était évaporé. Ce n’était pas un mauvais investissement, simplement un arbitrage mal posé.
Deux exemples simples : quand le meublé ne gagne pas automatiquement
Voici deux comparaisons mensuelles « net-net » qui aident à décider sans se raconter d’histoire.
| Cas | Loyer brut | Charges et entretien | Vacance | Mobilier ou amortissement | Net-net |
|---|---|---|---|---|---|
| Studio meublé en zone tendue | 600 €/mois | 40 €/mois | 20 €/mois | 60 €/mois | 480 €/mois |
| Studio vide en zone tendue | 540 €/mois | 30 €/mois | 10 €/mois | 0 €/mois | 500 €/mois |
| T2 meublé en ville moyenne | 850 €/mois | 50 €/mois | 30 €/mois | 70 €/mois | 700 €/mois |
| T2 vide en ville moyenne | 760 €/mois | 40 €/mois | 20 €/mois | 0 €/mois | 700 €/mois |
Ces chiffres montrent deux choses. D’abord, le meublé peut perdre son avantage si vous sous-estimez le mobilier et la vacance. Ensuite, il existe des cas où les deux options convergent : à ce moment-là, votre décision doit se faire sur la charge de gestion, votre fiscalité (micro ou réel), et votre stratégie de revente.
Lire un comparatif à périmètre différent : prix d’achat, gestion, liquidité
Un autre piège fréquent : comparer deux biens sans tenir compte du prix, du mode de gestion ou de la liquidité à la revente. Exemple de lecture « avant impôt » :
En non-meublé : prix 100 000 €, loyer 600 €/mois (soit 7 200 €/an), charges locatives environ 5 % soit 360 €/an, taxe foncière 600 €/an, loyer net avant impôt 5 140 €/an.
En meublé résidence étudiante avec gestion externalisée : prix 75 000 €, loyer 280 €/mois (soit 3 360 €/an), charges locatives environ 5 % soit 360 €/an, taxe foncière 488 €/an, loyer net avant impôt 4 800 €/an.
À première vue, certains ne regardent que le loyer mensuel. Mais la bonne lecture, c’est : prix d’achat, structure de gestion, fiscalité, et facilité de sortie. Un bon plan en apparence peut perdre de son intérêt une fois tous les frais intégrés.
Gestion au quotidien : le temps, les coûts récurrents, et la « dette de renouvellement » du meublé
La gestion, ce n’est pas seulement « répondre à un message ». C’est un système : rotation, maintenance, états des lieux, petites réparations, suivi du mobilier, et parfois délégation. En meublé, on a souvent plus de rotation, plus d’inventaires, et un risque de petites réparations récurrentes. En vide, le turnover est plus faible, mais cela n’empêche pas des périodes de vacance ou des travaux lourds.
Deux repères à intégrer dans votre budget, quelle que soit l’option : l’assurance PNO est obligatoire en copropriété, et la CFE est à anticiper si vous êtes en meublé, selon votre situation. Là encore, l’objectif est de raisonner en coût complet, pas en loyer facial.
Mobilier : investissement initial et calendrier de remplacement
Pour un studio ou un T2, un coût d’ameublement conseillé se situe entre 2 000 € et 4 000 €. L’erreur classique est de le traiter comme une dépense « une fois pour toutes ». En réalité, vous avez une dette de renouvellement : matelas, électroménager, vaisselle, linge. Cela se pilote avec un calendrier, sinon le meublé se dégrade et votre loyer théorique devient difficile à défendre.
« Un meublé rentable sur Excel mais usé au quotidien finit toujours par vous coûter du temps, puis de l’argent. Le confort d’usage du locataire et votre tranquillité de bailleur avancent ensemble. »
Checklist de décision : quel choix colle à votre objectif réel ?
Il n’existe pas de « meilleure option » universelle. À budget égal, l’option la plus pertinente dépend de votre objectif dominant. Je vous propose une grille très simple, à utiliser comme un ordre de priorité.
- Objectif cash-flow : le meublé est souvent favorisé, mais seulement après comparaison net-net (vacance, mobilier, gestion) et choix micro-BIC vs réel.
- Objectif tranquillité : le nu est souvent plus stable (bail 3 ans, rotation moindre), donc plus facile à tenir sur la durée.
- Objectif optimisation fiscale : en meublé, le réel avec amortissements peut être puissant; en nu, le réel et le déficit foncier peuvent faire la différence selon vos charges.
- Objectif revente : intégrer les abattements de durée et, en meublé au réel, la réintégration des amortissements depuis 2025.
- Objectif flexibilité d’usage : préavis bailleur de 3 mois en meublé contre 6 mois en nu.
Ce qu’il faut vérifier avant d’acheter pour ne pas choisir « nu ou meublé » sur un mauvais bien
Une belle rénovation ne compense pas toujours un mauvais achat, et une optimisation fiscale ne rattrape pas un bien techniquement contraint. Avant de signer, je reviens toujours aux mêmes vérifications, parce qu’elles conditionnent votre rentabilité et votre capacité à louer sereinement.
D’abord, DPE et trajectoire : la restriction pour les biens classés E à partir du 1er janvier 2034 peut changer votre budget de travaux et votre calendrier. Ensuite, les diagnostics qui peuvent déclencher des décisions immédiates : CREP si avant 1949, électricité si installation de plus de 15 ans, et le DDT complet.
Si vous envisagez une exploitation de type meublé de tourisme ou courte durée, il faut aussi vérifier les règles locales et le règlement de copropriété, car un investissement « non exploitable » coûte beaucoup plus qu’une simple erreur de stratégie. Et même en longue durée, ne vous contentez pas d’une moyenne : vérifiez l’écart meublé vs nu sur votre micro-marché, car l’amplitude peut aller de +5 % à +30 %.
Enfin, si un dispositif d’investissement influence votre projet neuf, gardez en tête que certains avantages type Pinel prennent fin au 31/12/2024. L’idée n’est pas de complexifier, mais de s’assurer que votre montage reste cohérent et viable, même si une variable change.


